7月31日,强生医疗科技(Johnson & Johnson MedTech)宣布其 OTTAVA 手术机器人系统获得美国 FDA 市场授权(De Novo 分类),正式进入美国软组织手术机器人市场。这是继欧洲获批之后,OTTAVA 拿下的最重量级通行证——也意味着达芬奇主导了二十余年的软组织手术机器人赛道,第一次迎来真正意义上的巨头级对手。
一场筹备了十年的入场
OTTAVA 的研发可以追溯到 2015 年:强生与 Google 母公司 Alphabet 旗下 Verily 合资成立 Verb Surgical,目标就是"再造一台比达芬奇更好的手术机器人"。十年间,项目几经波折,2023 年强生全资收编该业务,并在欧洲率先启动临床。此前 OTTAVA 已在胃旁路手术研究中达到主要终点,积累了真实临床数据,如今获得 De Novo 授权,意味着 FDA 为其建立了全新的监管分类,而非简单类比现有产品。
- 2015 年:Verb Surgical 成立,启动 OTTAVA 研发
- 2023 年:强生全资整合,加速商业化进程
- 2026 年 7 月:获 FDA De Novo 市场授权
设计哲学:让机械臂围着病人转
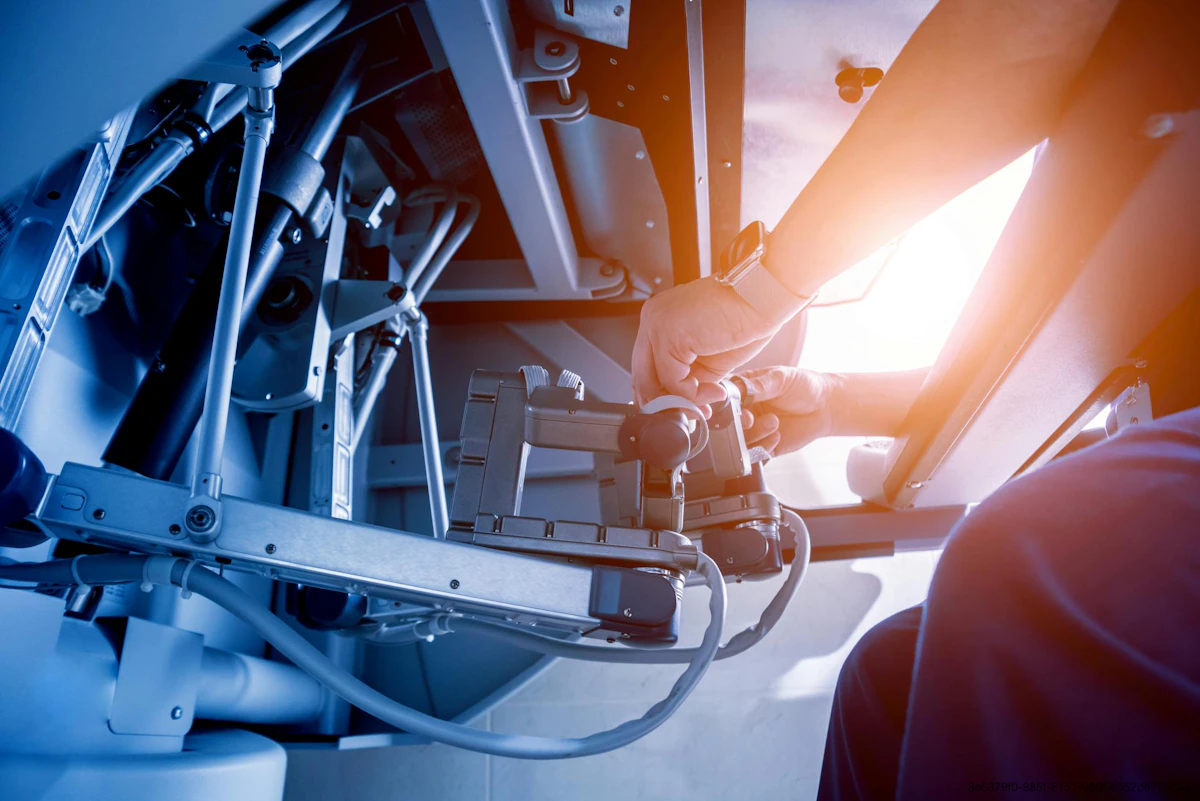
OTTAVA 与传统手术机器人最大的区别在架构上。达芬奇采用固定基座 + 悬吊臂结构,机械臂围绕一个固定支点工作;而 OTTAVA 的四条机械臂各自安装在独立吊臂(boom)上,可以像手术灯一样从不同方位围绕手术台布置。
一台好设备不应该让外科医生去迁就机械结构,而应该让机械结构去适应手术。
这套"可重组工作区"(reconfigurable workspace)设计的直接收益是:多象限手术(比如需要同时处理上腹和下腹的复杂术式)不再需要术中重新对接机械臂,缩短了手术时间,也降低了感染风险。同时它采用开放式控制台设计,医生不必像达芬奇那样"钻进"封闭座舱,团队协作和教学演示都更自然。
动了谁的蛋糕?
直觉外科(Intuitive Surgical)的达芬奇系统自 2000 年获批以来,几乎垄断了软组织手术机器人市场,装机量超过 9000 台,占据约 80% 的市场份额。OTTAVA 的获批,直接宣告这场"一个玩家"的游戏结束:
- 渠道优势:强生拥有覆盖全球的外科耗材分销网络,达芬奇的器械绑定模式将首次遇到同等体量的对手
- 生态打法:OTTAVA 被定位为"数字外科平台",强调数据与 AI 辅助决策,而非单纯的机械臂
- 价格压力:双巨头竞争通常意味着更灵活的定价与打包方案,对医疗机构是利好
对中国医疗器械行业的启示
作为医疗器械从业者,这条新闻值得拆解的远不止产品本身。其一,De Novo 路径说明:真正创新的设备,监管会为它开辟新赛道,而不是困在既有分类里——这鼓励企业在架构层面做真创新。其二,OTTAVA 证明了"机器人+数据+AI"才是终局,机械臂只是载体。国内手术机器人(如微创、康多、精锋等)正在加速出海,但若只在"机械臂自由度"上卷参数,恐怕难以撼动格局。
未来的手术机器人竞争,将是算法、数据和临床证据的综合竞争。谁能让外科医生真正感觉"这台机器懂我",谁才有机会改写下一个二十年。
- 作者:lee
- 链接:https://ligan.cc/article/jnj-ottava-fda-robotic-surgery
- 声明:本文采用 CC BY-NC-SA 4.0 许可协议,转载请注明出处。